精华速览
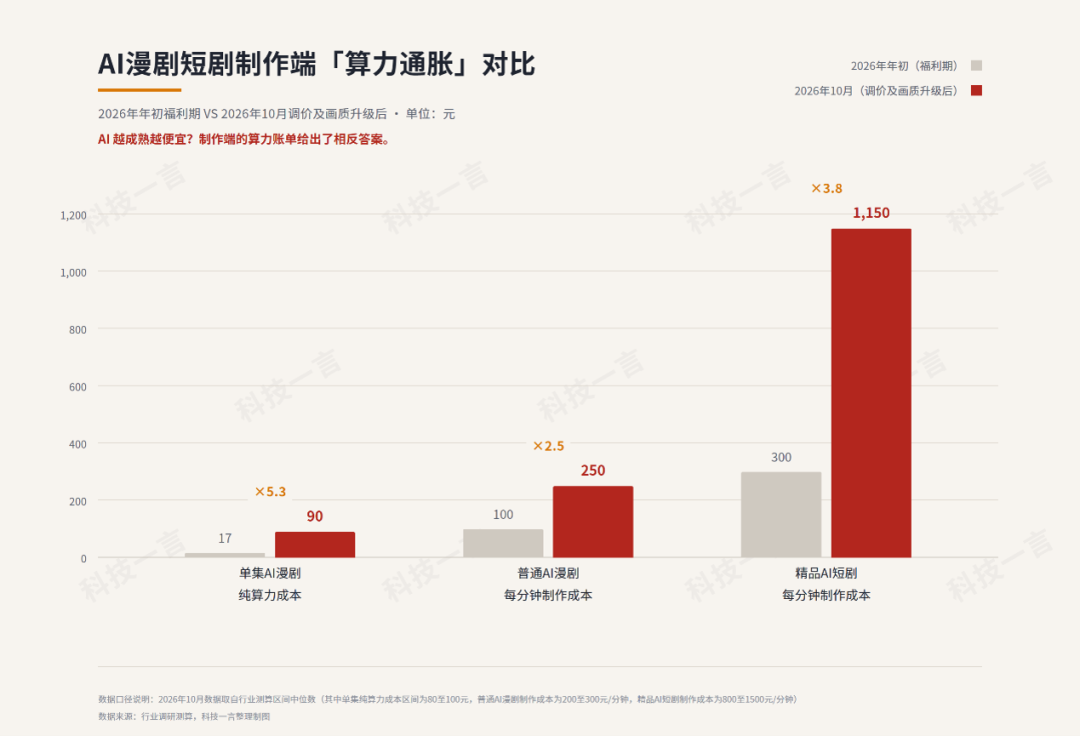
AI短剧赛道正经历供给过剩与收益崩塌。今年前8个月全国上线微短剧43万部,AI生成类占比超九成,但DataEye数据显示上半年98.7%的AI微短剧项目无法回本。制作端算力成本持续攀升,一集标准AI漫剧纯算力成本从17元涨至80至100元,精品AI短剧每分钟达800至1500元;分账端万播收益从去年下半年的30至100元暴跌至5至10元,跌幅近90%。与此同时,字节系通过番茄小说IP、Seedance制作工具、巨量引擎投流和红果短剧终端形成全产业链闭环,投流成本占全链路总成本约70%,制作方分账仅4%至7%。仅约1.3%的团队通过转向B端定制或后端变现存活。
要点透视
- 今年前8个月全国上线微短剧共43万部,是去年全年的13倍,其中AI生成类占比超过九成;但DataEye统计显示上半年98.7%的AI微短剧项目无法回本。
- 一集标准AI漫剧纯算力成本已从早期17元涨至80至100元,精品AI短剧制作成本达每分钟800至1500元,拍完一部百分钟短剧需投入近10万元。
- 主流免费广告分账平台行业万播收益从去年下半年的30至100元跌至今年5至10元,跌幅近90%;红果平台八千多万播放量的头部作品总分账约4万元。
- 标准化AI漫剧代工报价从年初每分钟约5000元跌至几百元,纯靠接制作订单生存的公司已退出约九成;一季度活跃承制方从1216家锐减至698家,三个月淘汰42%。
- 上半年新上线22.19万部AI短剧中播放量破亿仅1055部,破亿率0.47%,平均每77部AI漫剧只有1部能盈利。
- AI短剧流量投放成本同比暴涨超100%,买量投流吃掉全链路总成本约70%,成熟团队投流ROI被压至1.03至1.07,普通项目ROI不到0.8。
- 字节旗下Seedance占国内AI短剧工具市场80%以上份额,年化收入达20亿美元、毛利率约70%;巨量引擎占国内短剧投流大盘73%份额,红果短剧日活1.68亿。
- 今年全网下架违规微短剧6.8万部、处置违规账号1200多个,其中九成以上出自AI剧;9月出台的《微短剧发展管理办法》强制要求AI剧添加标识。
文章拆解
AI短剧的亏损困局,本质是平台闭环生态下成本与收益的严重错配。从供给端看,43万部的年上线量是去年的13倍,AI工具降低了制作门槛,却也让内容迅速同质化。修仙、末日、霸总等套路反复堆叠,观众两三秒划走成为常态,广告转化率持续走低,直接压低了以eCPM为基准的免费分账收益。万播5至10元的现实,意味着即便播放量达到八千万,总分账也不过4万元,难以覆盖近10万元的算力投入。
成本端的问题更为结构性。平台算法不断抬高流量门槛,从720P限流到倾斜1080P精品,倒逼制作方升级高消耗模型并反复抽卡,算力成本被动膨胀。闭源模型方面,即梦等工具以低价赠分吸引团队磨合工作流,待沉没成本形成后恢复常态定价,团队难以跳车;开源模型虽能省去会员费,却将复杂指令编排和超分精修锁在付费API背后,本地部署的GPU集群与技术美术人力成本同样高昂。两条路径都指向同一个结果:中小团队被算力通胀围困。
更关键的是,字节系已形成从IP授权、制作工具、投流分发到终端结算的完整闭环。番茄小说提供爆款模板,Seedance占据八成以上工具份额,巨量引擎拿走七成投流大盘,红果短剧以1.68亿日活承接用户时间并转化为广告库存。制作方投入的本金大部分流入大厂服务器与广告系统,自身分账仅占4%至7%,实质上承担了算力消化与内容测试的角色。这种结构下,应用层创业在C端分账牌桌上胜算极低。
少数幸存者的路径提供了另一种逻辑:撤出C端分账,转向B端品牌定制剧,每分钟1万至2万元的价格可覆盖算力成本并赚取制作溢价;或将AI漫剧作为流量漏斗,后端挂载小游戏CPS、网文充值或私域电商,用高毛利后端核销前端获客成本。但前者依赖商务资源与合规交付能力,后者仍受平台流量与投流工具制约,并非完全脱离巨头体系。
值得关注的变量包括:监管层对AI剧标识的强制要求及真人剧专区的资源扶持,可能进一步压缩低质AI剧的生存空间;平台促销价的可持续性尚待确认,若算力定价回升,更多中小团队将被迫离场;投流ROI已逼近盈亏线,广告主预算收缩会否加速分账池萎缩,仍需观察。潜在风险在于,行业出清虽有利于内容质量提升,但若创新团队持续被成本结构挤出,AI短剧可能陷入低质供给与用户流失的负向循环。

暂无评论。