精华速览
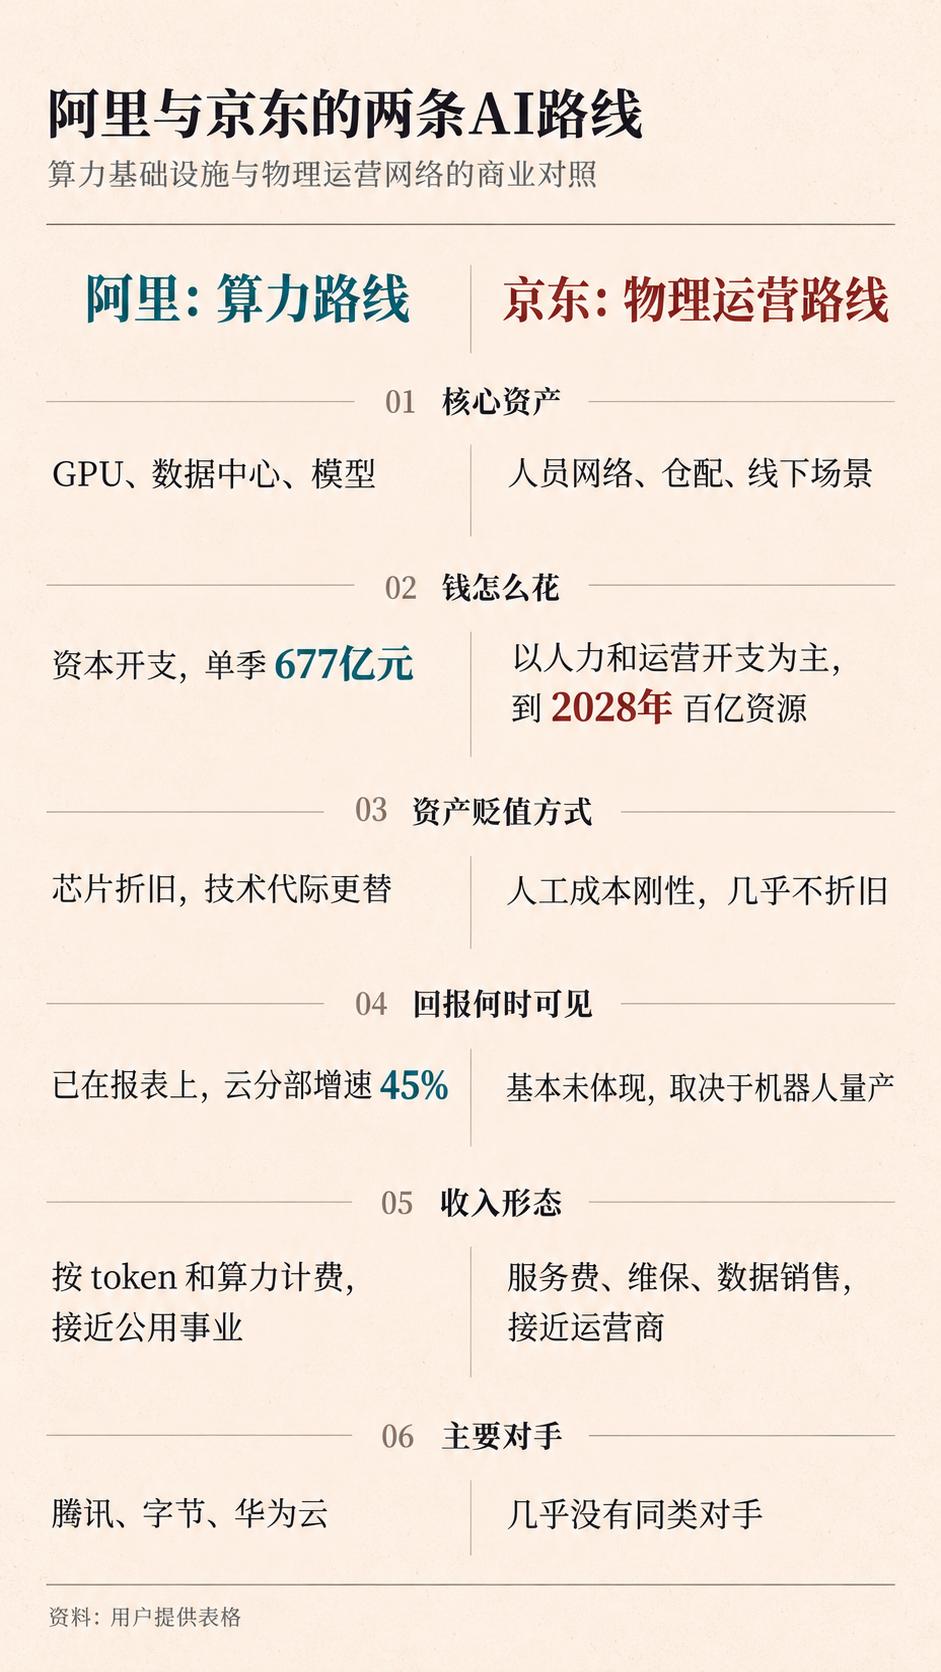
阿里与京东在AI投入上呈现明显分野:阿里持续加码云与算力基建,单季资本开支达677亿元,AI云与算力服务分部收入484亿元、同比增长45%,AI相关产品收入连续12个季度三位数增长;京东则把资源投向人、仓网和机器人售后,计划到2028年投入百亿资源、建80个RoboBase,并组织60万人采集真实场景数据。前者回报已进入报表验证阶段,后者仍停留在战略叙事中。文章认为,两条路线本质由各自资产负债表决定,京东“物理世界运营商”能否成立,取决于物理运营能力能否对外收费并取得高于物流业的利润率。
要点透视
- 截至2026年6月的季度,阿里将阿里云与平头哥合并为“AI云与算力服务”分部,收入484亿元,同比增长45%,为22个季度以来最快增速,其中AI相关产品收入124亿元。
- 阿里单季资本开支已达677亿元,三年3800亿元云和AI基建计划过半,CEO吴泳铭称实际投入将远超该数;平头哥GPU截至2月累计交付47万片,六成以上服务外部客户。
- 京东计划到2028年在机器人领域投入百亿资源,五年建80个RoboBase,组织60万人采集1000万小时真实场景数据,并推动70万快递员学习机器人维修。
- 截至3月底,京东生态体系人员总数超过90万,一线岗位分183类,一季度生态人力资源总支出1664亿元;同期拥有3600多个仓库、上万家门店和20万家合作药房。
- 京东截至6月的季度收入3464亿元,同比下降2.9%,为2014年上市以来首次季度收入下滑;同季自由现金流318亿元,同比增加近100亿元,外卖减亏超过一半。
- 阿里截至3月的季度经营亏损8.5亿元,自由现金流流出173亿元;2026财年收入首次过万亿,但经营利润同比下降64%。
- 千问App今年3月移动端月活1.65亿,已接入淘宝、支付宝、闪购、高德;豆包同期月活3.45亿,约为千问两倍。
- 京东上半年研发投入同比增长53%,但未出现阿里量级的资本开支;其RoboBase、售后网络和数据交易平台暂未单独披露收入口径。
文章拆解
两条路线的分歧,表面是技术选择,实质是两家公司从最熟悉的资产出发。阿里本就是云与平台公司,把AI做成算力和token生意,逻辑接近公用事业:需求刚性、回报可测,但资本密集,最终竞争落在成本与利用率上。京东的底牌是90万人、3600多个仓库和自营售后网络,它不追求大规模买卡,而是给人和场景装数据接口,试图把物理运营能力变成可收费的服务。
从回报可见度看,阿里已跨过叙事阶段。AI云与算力服务分部收入增速加快、利润率达到12%,管理层给出三年回本、乐观情形两年半的测算,核心依据是服务器利用率维持高位。但风险也集中于此:算力行业存在周期,供给追上需求时token价格可能先跌,折旧却不会同步减少;高端芯片供应不完全自主,平头哥仍受产能限制。入口层面,千问月活增长快,但与豆包仍有明显差距,而入口生意往往赢家通吃。
京东的路线更偏结构性押注。其回报依赖机器人规模化落地,若人形机器人量产推迟两三年,RoboBase、售后网络和维修工程师规划将提前承担成本。90万人既是护城河也是固定成本,“一个都不开除”的承诺在财务上会随自动化推进而加重。此外,京东缺少算力层话语权,具身模型和基础模型大概率需外部采购,若机器人“大脑”由少数模型公司定义,物理运营商可能退化为执行层。二季度收入下滑、外卖仍亏损,也考验主业对长周期投入的支撑能力。
历史参照提供了判断标准:物流公司用技术降本,收益常被客户压价拿走;亚马逊机器人只服务自用,真正高利润来自AWS;电梯公司则靠后市场维保获得稳定高毛利。据此,物理运营能力要成为独立生意,需能对外部客户按使用量收费、利润率高于物流业,且数据可单独定价。三条做到一条,才具备新商业形态的雏形;一条都做不到,京东仍是更自动化的零售物流公司。阿里与京东最终可能都走向公用事业,但前者竞争者众多,后者的需求尚未真正出现,时间点与订单落地是最值得跟踪的变量。

暂无评论。