精华速览
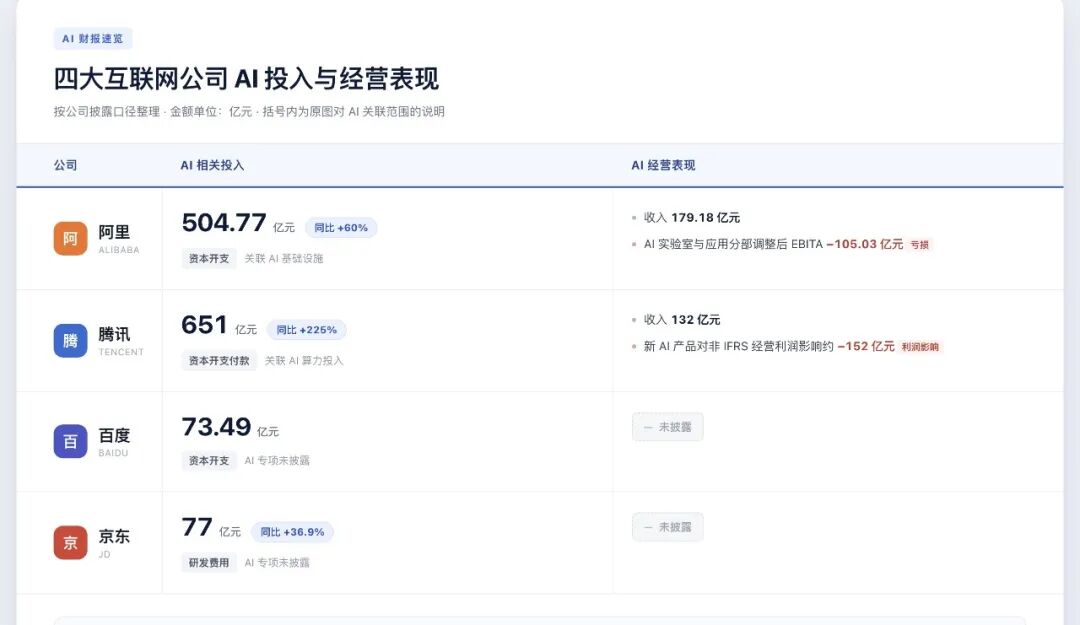
11月16日至19日,百度、京东、腾讯、阿里相继发布2026年第三季度财报。四家公司中仅阿里和百度明确披露AI相关业务收入,分别为179.18亿元和132亿元。阿里AI云与算力服务收入609.73亿元,同比增长53%,调整后EBITA利润率升至14.5%;百度AI云基础设施收入82亿元,同比增长94%。腾讯首次披露WorkBuddy收入,年化规模超5亿美元,但新AI产品拖累经营利润152亿元。京东将AI嵌入购物与供应链,研发费用同比增长36.9%。整体看,算力、模型服务和AI工具已形成可辨认的收入模式,但AI对广告、电商等传统业务的贡献仍与原有业务混在一起,投入产出比尚不清晰。
要点透视
- 阿里第三季度AI相关产品收入179.18亿元,已连续13个季度实现三位数同比增长;AI云与算力服务收入609.73亿元,同比增长53%,其中约470亿元来自外部客户。
- 百度第三季度AI核心业务收入132亿元,AI云基础设施收入82亿元,同比增长94%;GPU云收入同比增长191%,千帆MaaS平台外部客户Token调用收入同比增长1159%。
- 腾讯首次披露WorkBuddy收入,第三季度收入超上一季度5倍,最近7天毛收入折年化超5亿美元;腾讯云服务收入同比增长35%,MaaS收入环比增长超两倍。
- 腾讯第三季度非IFRS经营利润681亿元,同比下降6%;剔除混元、元宝、WorkBuddy、小微等新AI产品影响后同比增长8%,两者相差152亿元。
- 腾讯第三季度资本开支现金支付651亿元,同比增长225%;剔除大额算力采购预付款影响,自由现金流由负691亿元转为正169亿元。
- 阿里第三季度资本开支504.77亿元,同比增长60%;AI实验室与应用业务调整后EBITA亏损105.03亿元,上年同期亏损34.35亿元。
- 京东第三季度研发费用77亿元,同比增长36.9%;京东工业在供应链环节部署60个AI智能体,AI增量GMV占重点企业客户GMV的12.5%,较上半年提高约6个百分点。
- 百度第三季度在线营销服务收入119亿元,同比下降22%;AI原生营销服务收入24亿元,同比下降15%,公司称优先改善AI搜索用户体验而非短期变现。
文章拆解
从四份财报看,大厂AI商业化已走出“只投入不产出”的阶段,但收入结构差异明显。阿里和百度选择把算力与模型服务作为可披露的AI收入口径,前者靠云业务规模摊薄成本,后者靠GPU云和MaaS的高增速打开空间。腾讯则从应用端切入,WorkBuddy的订阅加Token收费模式验证了AI工具的直接变现能力,小微则被定位为微信内广告和交易收入的放大器。京东的路径更偏内部提效,AI智能体嵌入供应链和购物助手,短期难以单独计价,但研发投入已对利润率形成压力。
核心逻辑在于,算力生意比拼的是资本开支和客户锁定能力。百度披露GPU云前三大客户续约全部转为多年期合同,其中一家合同期限达原来的6倍,说明头部客户对算力供应的长期需求正在固化。阿里资本开支同比增长60%,腾讯算力预付款导致自由现金流阶段性转负,均反映基础设施竞赛仍在加码。应用层则面临变现节奏问题:腾讯新AI产品拖累经营利润152亿元,阿里AI实验室与应用业务亏损扩大至105亿元,说明C端AI助手和前沿探索仍在投入期。
对行业和用户而言,AI正在从独立业务渗透进广告、电商、搜索和供应链。腾讯营销服务收入同比增长19%,京东称东东上线后转化率和GMV改善,闲鱼日活跃用户同比增长23%,但这些增长有多少可归因于AI,财报未给出直接答案。阿里电商客户管理收入同比下降5%,同口径仅增长1%,提示AI对传统电商的拉动尚不足以抵消其他因素。百度在线营销收入下降22%,则显示AI搜索转型期存在收入阵痛。
值得关注的变量包括:阿里AI云利润率能否在资本开支高企下持续提升;腾讯新AI产品亏损何时收窄,小微的智能体撮合收费模式能否落地;京东AI研发投入对利润率的压制时长;以及百度AI原生营销收入何时止跌。潜在风险在于,若算力需求增速放缓或芯片组件价格继续上涨,云业务利润率可能承压;同时,AI对传统业务的增量贡献若长期无法单独核算,市场对大厂AI投入产出比的判断将缺乏锚点。各公司均未披露AI对核心业务的具体增量比例,相关归因尚待确认。

暂无评论。