精华速览
Salesforce在2026年Dreamforce期间发布AIforce,允许员工在Claude、Slack等界面直接调用Salesforce的数据与业务流程,不再必须打开CRM页面。这被视为对二十多年软件入口护城河的主动妥协:当AI能替员工完成查询、录入和执行,传统页面使用频率可能下降。与此同时,Salesforce的AI商业化已形成规模,2027财年第二季度Agentforce年化收入超过15亿美元,同比增速超过240%,但仅约占公司简单年化收入的3.3%。其收费方式也从席位订阅扩展到按对话、按动作积分,并在部分产品尝试按成功结果计费。
要点透视
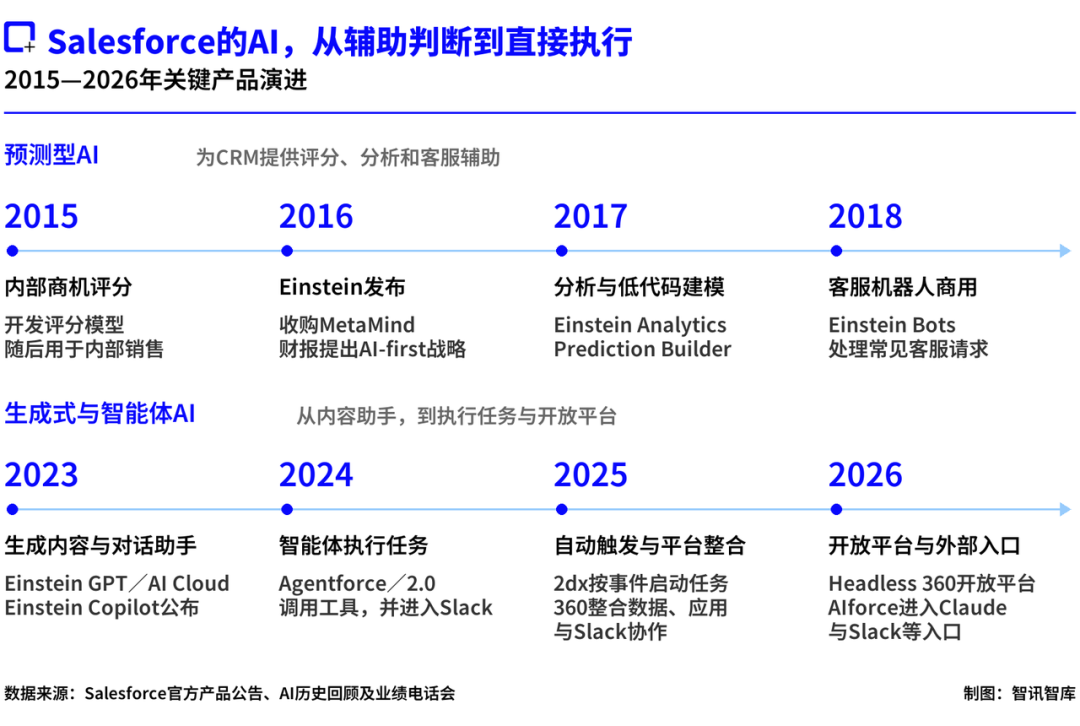
- 2026年9月15日,Salesforce在Dreamforce期间发布AIforce,允许员工在Claude、Slack等授权界面调用Salesforce的数据、权限和业务流程,同时推出Claudeforce、Slackforce等入口产品。
- Salesforce的AI布局可追溯至2016年Einstein发布;2018年Einstein每天完成超10亿次预测,2020年超800亿次,2022年达1750亿次,早期AI主要用于增强CRM而非独立售卖。
- 2024年9月Agentforce发布,初始公开定价为每次对话2美元;2025年5月推出Flex Credits,将计费细化到查询资料、更新记录等具体动作,标准文字动作约消耗20积分、折合约0.1美元。
- 截至2026年1月31日的2026财年末,Agentforce年化收入约8亿美元;2027财年第二季度(截至2026年7月31日)超过15亿美元,同比增速从第一季度的205%提高到超过240%,但新统计范围纳入了Slackbot和Headless 360。
- 2027财年第二季度Salesforce收入为113.45亿美元,简单年化约453.8亿美元,15亿美元Agentforce ARR约相当于其3.3%;包含数据业务的39亿美元合计ARR约相当于8.6%。
- 2026年1月30日Anthropic为Claude Cowork开放11个覆盖销售、法律、财务等领域的插件,引发软件股抛售:2月3日汤森路透跌近18%,RELX跌14%,Salesforce当日跌近7%,年初至2月5日累计跌近三成。
- Salesforce在截至2026年1月31日的财年经营现金流达150亿美元,为长期研发、基础设施和客户服务投入提供支撑;公司同期上调全年收入预期,财报公布次日股价上涨约22.6%。
- 前Salesforce联席CEO Bret Taylor创办的Sierra采用按结果付费模式,2025年11月ARR达1亿美元,截至2026年8月公开披露已达2亿美元;Salesforce也已在Help Agent等产品尝试按成功解决计费。
文章拆解
Salesforce这次调整的核心,不是简单增加一个AI功能,而是主动松动自己最稳固的商业模式根基。过去二十多年,Salesforce的护城河建立在“入口”上:企业最初只为管理销售线索付费,随着更多部门接入,字段、审批、权限和应用不断累积,迁移成本越来越高,席位也随之增加。员工每天打开的CRM页面,既是操作界面,也是组织习惯的载体。AIforce允许Claude、Slack等外部界面调用Salesforce的数据和流程,等于承认员工未必愿意继续打开繁重页面,Salesforce选择退到能力和数据中间层,而不是死守前端入口。
这一选择有清晰的现实压力。2026年1月底Anthropic开放Claude Cowork插件后,市场迅速担忧大模型公司从模型层向企业应用层渗透,软件与专业信息服务股集体承压,Salesforce年初至2月5日股价跌近三成。与此同时,Salesforce自身AI收入增长虽快,但占比仍小:Agentforce年化收入超过15亿美元、增速超过240%,对照公司简单年化约453.8亿美元的收入规模,仅约3.3%。这意味着AI目前是增长故事,还不是收入主体,传统订阅业务仍是现金流基础。
从收费逻辑看,Salesforce正经历两次迁移:先是在席位订阅外增加生成式AI用量包,再是按对话、按动作积分收费,并探索按成功结果计费。按动作或工作量计费,把服务商从“卖使用权”推向“对执行效率负责”,但距离客户真正想要的业务结果仍有一步。Sierra按已解决问题收费的模式增长较快,说明客户对可核验结果的支付意愿正在形成,但这类模式能否在复杂企业流程中稳定复制,尚待确认。
更值得关注的是护城河的重构。素材将可持续交付业务结果拆成三件事:理解客户、把AI用得划算、长期稳定交付。Salesforce二十多年积累的客户资料、审批权限和业务流程构成“企业上下文”,这是其相对大模型公司的核心资产;同时,OpenAI、Anthropic也在通过部署工程师和合作伙伴体系补足客户理解能力。模型选择、工程适配、人工审核和返工成本,将决定AI业务的毛利空间。Salesforce一边与Claude合作,一边开发面向CRM场景的Koa推理模型,反映其不愿在模型层完全受制于人。
潜在风险同样明显:入口开放后,Salesforce与客户直接交互的频次可能下降,品牌存在感被Claude、Slack等界面稀释;按动作计费若实际计算成本控制不力,可能侵蚀利润;AI收入增速部分来自统计范围扩大,内生增速尚待确认。此外,大模型公司若持续向应用层延伸,Salesforce的中间层定位能否长期守住,取决于其数据资产、流程规则和交付信誉能否形成足够高的替换成本。Oracle在上一轮“软件末日”后通过云转型继续增长,说明被革命者也可能完成自我改造,但改造窗口和代价并不相同。

暂无评论。