精华速览
Anthropic于10月26日向美国证监会公开递交S-1招股书,计划在纳斯达克全球精选市场上市,股票代码ANT,媒体讨论估值区间为1.5万亿至2万亿美元。招股书显示,2026年上半年营收162.86亿美元,第二季度实现9.74亿美元经营利润,首次季度经营盈利;807亿美元净亏损主要来自非现金会计费用。收入结构上,按用量计费收入约占八成,订阅收入仅约两成,且个人订阅占比更低。云厂商渠道收入占比从2023年约11%升至2026年上半年约48%,年付10万美元以上客户从一年前950多家增至11900多家。个人用户虽财务贡献有限,但被公司视为企业采用的起点和获客火种。
要点透视
- Anthropic于10月26日公开递交S-1招股书,拟在纳斯达克全球精选市场挂牌,股票代码ANT,发行价区间未披露,媒体讨论估值区间为1.5万亿至2万亿美元。
- 2026年上半年营收162.86亿美元,去年同期为11.63亿美元;第二季度经营利润9.74亿美元,为公司历史上首个经营盈利季度。
- 账面净亏损807亿美元,其中723.88亿美元来自可转债、衍生负债和SAFE公允价值变动,属于非现金会计费用。
- 2025年全年按用量计费收入37.96亿美元、订阅收入7.89亿美元,比例约83%对17%;2026年上半年分别为130.64亿美元和32.22亿美元,订阅约占20%,个人订阅占比更低。
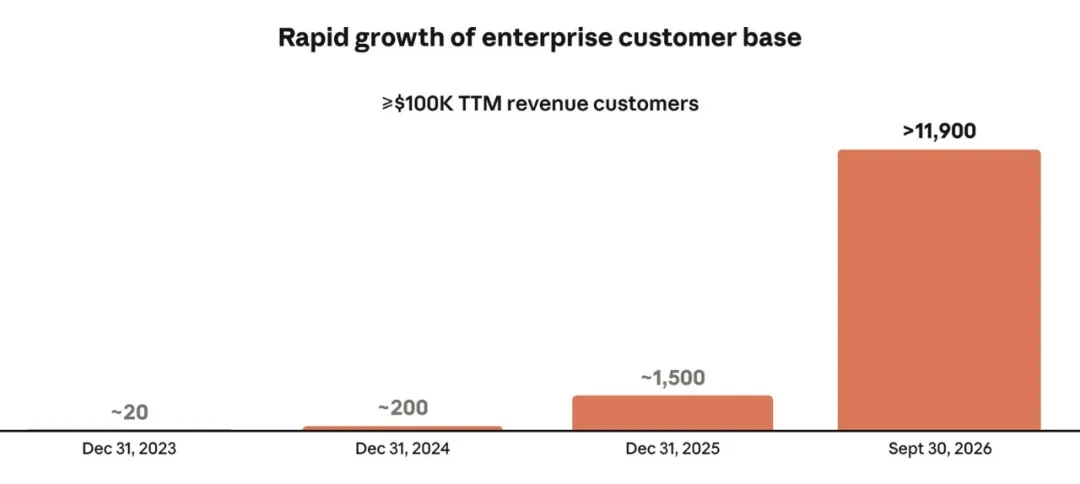
- 云厂商渠道收入占比从2023年约11%、2024年约32%、2025年约47%升至2026年上半年约48%;截至2026年9月30日,过去12个月贡献10万美元以上的客户从一年前950多家增至11900多家。
- 截至2026年9月30日净收入留存率约900%,但计算时剔除Claude Pro和Max个人订阅用户;招股书未披露日活、月活或付费订阅人数。
- 2026年第三季度,未使用Claude Code的Claude Enterprise用户月均花费不到75美元,使用Claude Code的前5%企业用户花费约为前者的20倍。
- 截至2026年9月30日员工约5300人,过去12个月人均营收超过660万美元,一年前为140万美元;免费用户算力成本计入销售与营销费用,2026年上半年该项费用为38.08亿美元。
文章拆解
Anthropic的招股书揭示了一个与大众认知存在落差的商业结构。外界常把Claude视为与ChatGPT并列的消费级AI产品,但财务数据表明,其收入重心在企业侧。按用量计费收入长期占八成左右,订阅收入仅约两成,而订阅中还包含企业Team和Enterprise套餐,个人Pro和Max订阅的实际占比更低。云厂商分销渠道贡献了约一半收入,年付10万美元以上的机构客户在一年内从950多家增至11900多家,客户集中度也较健康,前五大客户合计约25%。这说明Anthropic的增长引擎是云市场分销和企业API消耗,而非个人会员费。
真正拉动企业消耗的是Claude Code这类自主编程智能体。普通聊天框消耗的Token有限,而能写代码、跑测试、改Bug的智能体则显著拉高单客户用量。招股书披露,使用Claude Code的前5%企业用户月均花费约为未使用者的20倍。这也解释了公司为何能用约5300名员工撬动百亿级营收,人均营收从一年前的140万美元升至超过660万美元。在算力受限的前提下,资源向高消耗的企业客户倾斜,个人订户的固定月费在单位算力回报上处于劣势,额度和限流调整因此难以避免。
个人用户在这套逻辑中并非被完全放弃,而是被定位为“火种”。招股书承认,Claude的扩散很大程度上由开发者和专业个人用户自发推动,他们先在组织内部建立认知,再推动企业采购。免费访问的算力成本被计入销售与营销费用,本质上是获客支出。但这一模式存在软肋:公司假设个人采用会持续转化为组织采用,同时又在风险因素中警告,拥有更强消费者业务的竞争对手可能抢走这些企业采用的起点。换言之,Anthropic需要个人用户做口碑和内部推动者,但研究优先级、产品路线图和市场团队都围绕企业场景组织,个人用户体验的优先级自然靠后。
对中国大陆用户而言,封号和访问限制还有制度层面的原因。招股书提到公司实施支持地区政策和基于IP的地理封锁,中国大陆本就不在服务范围内。这并非针对个人用户的临时风控,而是公司市场选择的结果。值得关注的变量包括:企业客户增长能否持续支撑高估值;云厂商渠道占比近半是否带来议价权风险;个人开发者因体验受损转向竞品后,企业采用的“火种”链条是否会被削弱;以及算力受限下,公司如何在企业消耗与个人额度之间分配资源。上述转化假设和竞争影响的具体程度尚待确认。
暂无评论。