精华速览
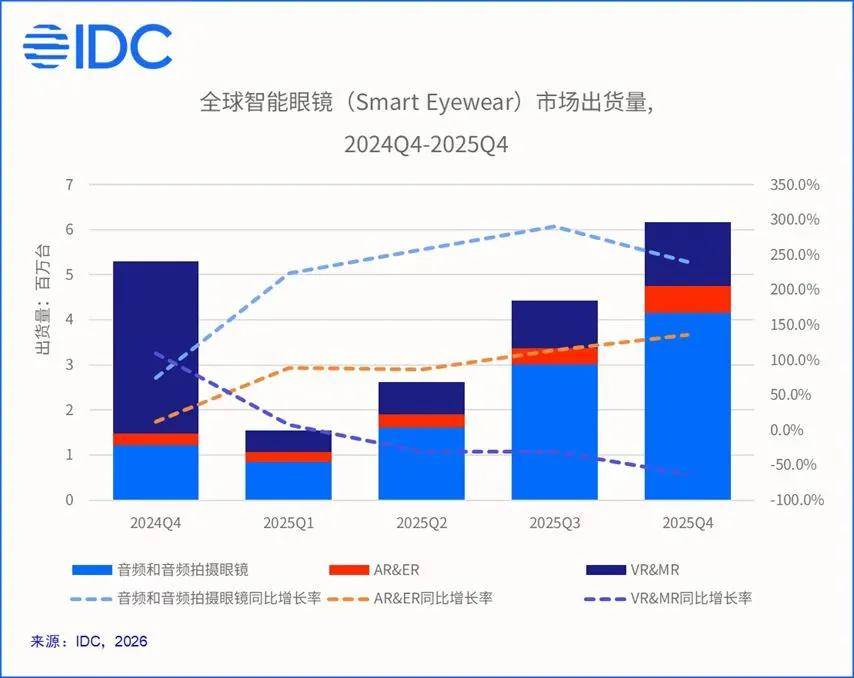
AI眼镜正迎来出货量高速增长:IDC数据显示2025年全球智能眼镜出货1477.3万台,同比增长44.2%,中国市场出货246万台,同比增长87.1%;Counterpoint Research数据显示2026年上半年全球AI眼镜出货量同比增长263%。然而,无显示屏产品占据约96%的出货份额,真正畅销的是接近传统眼镜的拍摄与音频设备,而非具备复杂显示的AR眼镜。调查显示,消费者购买时更看重免手持拍摄、拍照和音频播放,AI助手、实时翻译和导航的优先级明显靠后。厂商将AI眼镜视为下一代入口,但用户尚未找到足够高频、难以替代的核心需求,产品仍面临重量、交互和隐私三重约束。
要点透视
- IDC数据显示,2025年全球智能眼镜出货量达1477.3万台,同比增长44.2%;中国市场出货246万台,同比增长87.1%。
- Counterpoint Research数据显示,2026年上半年全球AI眼镜出货量同比增长263%,但无显示屏产品占据约96%的出货份额。
- Meta与依视路陆逊梯卡合作的Ray-Ban Meta主打第一视角拍摄、开放式音频和语音AI,而非取代手机屏幕。
- Security.org在2026年针对美国智能眼镜拥有者的调查显示,52%看重免手持视频拍摄,48%看重拍照,47%看重音频播放,选择AI助手的为40%,实时翻译和导航分别只有26%和21%。
- 同一调查中,表示不太可能购买智能眼镜的受访者里,67%将价格列为阻碍因素,56%担忧隐私,43%认为产品缺乏实用价值。
- S&P Global在2026年第三季度针对2532名美国成年网民的调查显示,44%的智能眼镜拥有者认为产品提高了工作效率,44%认为提高了家庭生活效率。
- 一项人体工学研究发现,39.13g是智能眼镜重量感知阈值,目前主流搭载摄像头的AI眼镜重量均超过40g。
- 挪威等国家已明确宣布,拟临时禁止在公园、沙滩、购物中心、学校、游乐场等特定场所使用配备摄像头的AI眼镜。
文章拆解
AI眼镜的出货数据与用户价值之间出现了明显错位。从数据看,市场正在高速增长,2026年上半年全球出货量同比增长263%,中国2025年出货量同比增长87.1%,似乎站在爆发前夜。但拆开结构会发现,约96%的出货来自无显示屏产品,真正畅销的是拍摄和音频设备,而非能在眼前投射丰富信息的AR眼镜。这说明当前增长更多由成熟功能驱动,而非AI能力本身。
厂商的热情来自对下一代入口的争夺。智能手机长期垄断个人数字生活入口,大模型爆发后,眼镜因贴近眼睛和耳朵、能获取第一视角环境信息、可通过语音交互,被视为理想的AI载体。但厂商需要新入口,不等于消费者需要新硬件。用户关心的是日常生活能方便多少,而目前AI眼镜强调的语音助手、环境识别、信息管理等功能,并非必须由眼镜完成,耳机、手机和云端模型同样可以承载。
从消费电子规律看,用户愿意为效率提升付费,但未必愿意为交互方式改变付费。第一视角拍摄对运动博主、旅行创作者是刚需,对普通上班族却非高频场景;复杂构图、长时间录像和后期创作,手机与运动相机仍有优势。调查数据也印证了这一点:购买者更看重拍摄、拍照和音频,AI助手、实时翻译和导航的优先级靠后。新鲜感过后,产品容易沦为偶尔体验的新奇玩具。
AI眼镜要走向日常刚需,必须翻越三座大山。硬件上,用户能接受手机变重,却难以忍受眼镜增重5g,而搭载摄像头的主流产品已超过40g的重量感知阈值,叠加显示模组后更重。交互上,公共场合语音对话存在社交尴尬和隐私边界,复杂任务难以靠几句话完成,精确操作也不如触摸屏直接。隐私上,若实现持续感知,就涉及摄像头、麦克风、个人信息和旁观者隐私,挪威等国拟在特定场所禁用摄像头AI眼镜,说明产品设计问题正在演变为社会信任问题。
行业目前缺少足够公开、可比较的长期留存率、活跃率和使用时长数据,尚待确认AI眼镜能否形成稳定使用习惯。一个值得警惕的误区是,把大模型能力的快速迭代等同于AI眼镜的价值提升。模型越来越聪明,和消费者越来越需要戴眼镜是两码事。AI眼镜的命运或许取决于能否做减法,帮用户削减获取信息时的操作成本、注意力损耗与认知负担,而非继续往镜框里塞功能。

暂无评论。