精华速览
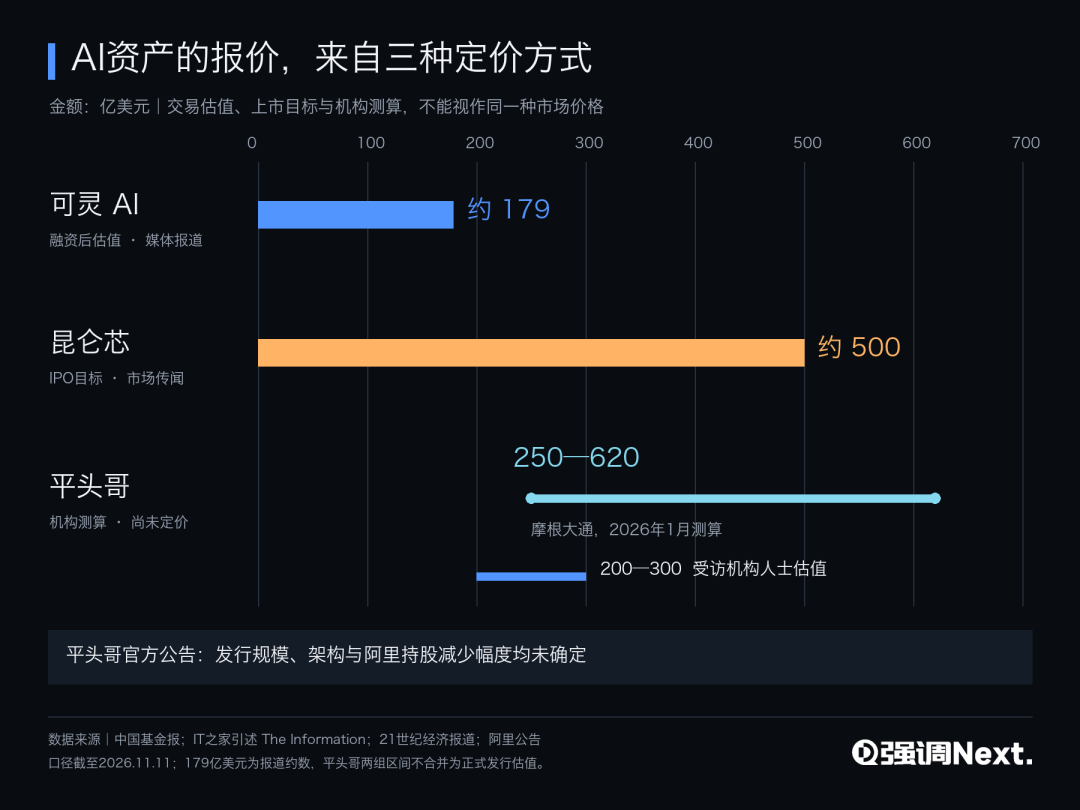
阿里巴巴11月10日晚公告,旗下芯片公司平头哥将在港交所主板独立上市,A1表格已于9月11日秘密递交,募资额、估值及阿里让出股份比例均未披露。这是继百度昆仑芯、快手可灵之后,一年内第三家互联网大厂将核心AI资产分拆单独定价。三笔交易的共同特征是子公司估值高企——昆仑芯目标估值500亿美元高于百度当时约385亿美元市值,可灵180亿美元高于快手约163亿美元市值,平头哥测算区间250亿至620亿美元相当于阿里市值的10%至24%——但母公司股价并未同步上涨。分拆后平头哥仍并表,阿里保留控制权,被拆出去的实质是定价权。
要点透视
- 阿里巴巴11月10日晚公告平头哥将在港交所主板独立上市,A1表格已于9月11日秘密递交,公告未披露募资额、估值和阿里让出股份比例。
- 百度昆仑芯1月递表港交所、5月启动科创板辅导,传出的目标估值500亿美元,高于当时百度约385亿美元市值;百度持有昆仑芯57.67%股权,按此估值约合288亿美元。
- 快手可灵10月30日完成198亿元增资交割,投后估值约180亿美元,快手让出16.67%股权后持有约83%,该部分股权约值150亿美元,相当于快手自身市值的九成。
- 摩根大通年初测算平头哥估值区间为250亿至620亿美元,按阿里最新市值相当于10%至24%;市场传闻平头哥募资额20亿至30亿美元,推算发行比例3%至12%。
- IDC数据显示,今年上半年平头哥在中国数据中心AI加速器市场出货13.3万颗,份额6.6%,排在英伟达和华为之后。
- 阿里6月季度自由现金流净流出446.70亿元,同期资本开支676.78亿元;平头哥传闻募资额折合人民币约两百亿元,不到该季资本开支的三分之一。
- 可灵增资协议含回购条款:2031年10月30日前未完成IPO,投资方有权要求按年化8%单利回购;平头哥至今为阿里全资子公司,无外部股东和市场化定价参照。
- 5月26日安全可靠测评首次将AI训练推理芯片纳入目录,平头哥真武M530和M890在首批9款之列,获得进入电信和国有金融等客户采购的准入资格。
文章拆解
三家大厂在一年内不约而同地把AI核心资产推向独立定价,背后是同一个结构性矛盾:全栈AI的故事在母公司报表里先体现为支出,而资本市场尚未按谷歌模式为这种全栈能力给出估值溢价。Alphabet的TPU从未分拆,今年市值穿越4万亿美元、远期市盈率升至约28倍,华尔街认可的是芯片、云、模型到分发的完整链条;但阿里6月季度自由现金流净流出446.70亿元,长线资金更关注回购和分红,等市场把芯片价值算进母公司股价,时间成本难以承受。分拆因此成为约束条件下的现实选择。
从生意逻辑看,平头哥独立还有客户与人才两重考量。芯片研发和流片是固定成本,需靠出货量摊薄,而阿里云一家难以消化下一代架构的产能需求;国内大买家字节、腾讯、百度均是阿里在云和模型上的直接对手,政企、运营商、金融客户对供应商股权和治理结构敏感,一家架构清晰的本土上市公司更易签约。同时,寒武纪、摩尔线程、沐曦均已上市,芯片工程师的激励若绑定集团股价,难以反映芯片业务表现。
但分拆的代价同样明确。平头哥仍并表,研发与流片开支继续进入阿里合并利润表,变化只是多出少数股东权益一栏;而市场对控股结构的折价由来已久,子公司高估值未必按持股比例传回母公司,百度与快手的算术已提供参照。更关键的变量是内部结算价:阿里云的回本承诺需要平头哥芯片便宜,新股东则需要接近寒武纪56.53%毛利率的盈利能力,定价高低直接牵动两家上市公司的报表。产能分配与独占性协同同样面临两边股东利益不一致的问题,谷歌可在内部权衡,分拆后则需持续关连交易披露与年度上限约束。平头哥直接对外销售收入至今没有公开数字,其估值能否立住尚待确认。
对行业而言,这轮分拆潮意味着大厂AI资产正从集团成本中心转为独立定价标的,母公司则可能退化为持有股权加剩余业务的组合。对用户和客户,芯片公司独立后产品中立性提升,但阿里云能否持续获得优先、低价的算力供应存在不确定性。值得关注的变量包括:平头哥最终发行估值与发行比例、内部结算价安排、真武系列外部出货进展,以及市场是否会对母公司持股给出更深折扣。潜在风险在于,若子公司估值与母公司市值长期倒挂,集团整体融资能力和战略协同都可能承压。

暂无评论。